
Esta web está especializada en temas de derecho laboral en España. Aquí podrá encontrar artículos de interés, noticias, sentencias y más información sobre el mundo laboral.

Además puede suscribirse al Boletín Gratuito de derecho laboral y social.

TS. Vulneración del derecho de huelga: la sentencia firme sobre los hechos del primer día impide nuevas reclamaciones por hechos análogos ocurridos el segundo día, al quedar afectadas por los efectos de la preclusión y la cosa juzgada

Vulneración del derecho de huelga

Renfe Viajeros SA. Competencia objetiva. Conocimiento de la acción de tutela del derecho de libertad sindical ejercitada por el sindicato convocante de una huelga nacional. Efectos de la preclusión y la cosa juzgada cuando se ejercitan acciones separadas respecto de vulneraciones producidas en distintos días de una misma huelga (esquirolaje interno).

En el caso analizado, el sindicato demandante había convocado una huelga en todo el territorio nacional, ejercitando una acción de tutela de derechos fundamentales por vulneración de la libertad sindical, en su vertiente de acción sindical en el ejercicio del derecho de huelga. No hay que olvidar que el artículo 2.2 d) de la LOLS integra dentro de la actividad sindical «el derecho a la negociación colectiva, al ejercicio del derecho de huelga, al planteamiento de conflictos individuales y colectivos». Sobre esta base, el ejercicio del derecho de huelga por el sindicato constituye una manifestación del derecho fundamental de libertad sindical. En virtud de los artículos 2.f) y 8.1 de la LRJS la competencia de la Sala de lo Social de la Audiencia Nacional se extiende a los procesos de tutela de derechos fundamentales cuando estos produzcan efectos en un ámbito territorial superior al de una Comunidad Autónoma.
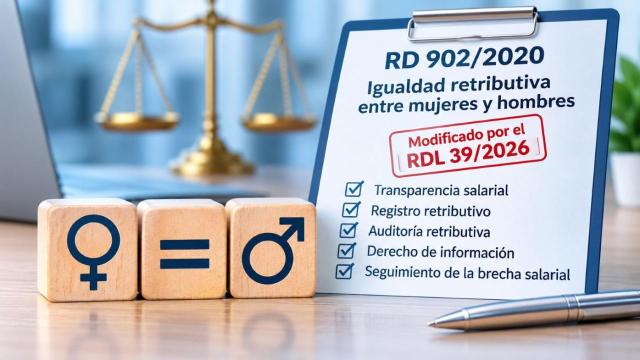
Transparencia retributiva e igualdad salarial: análisis y cuadro comparativo de la reforma del RD 902/2020

El Real Decreto-ley 39/2026, de 17 de noviembre, modifica sustancialmente el Real Decreto 902/2020, de igualdad retributiva entre mujeres y hombres, para reforzar la transparencia salarial y los mecanismos de prevención y corrección de las diferencias retributivas. La reforma amplía los derechos de información de las personas trabajadoras, introduce nuevas exigencias en los registros y auditorías retributivas y establece obligaciones periódicas de comunicación de datos sobre la brecha salarial.

Estas novedades, ya abordadas en nuestra entrada «Nuevos derechos laborales y obligaciones empresariales: información contractual, transparencia salarial e igualdad retributiva», se examinan ahora con mayor detalle, centrándonos en los cambios introducidos en el RD 902/2020.

Para facilitar su consulta, incorporamos un cuadro comparativo con la redacción anterior y la resultante de la reforma, que permite identificar los textos suprimidos, modificados y añadidos, así como los que permanecen sin cambios.

[CONSULTAR EL CUADRO COMPARATIVO DEL RD 902/2020 ANTES Y DESPUÉS DEL RDL 39/2026]

Nuevos derechos laborales y obligaciones empresariales: información contractual, transparencia salarial e igualdad retributiva

El Real Decreto-ley 39/2026, de 17 de noviembre (en adelante, RDL), introduce una amplia reforma de la legislación laboral para reforzar el derecho de las personas trabajadoras a conocer sus condiciones de trabajo, facilitar el acceso a empleos más estables y previsibles y mejorar la transparencia retributiva entre mujeres y hombres.

La norma, publicada en el BOE de 18 de noviembre de 2026, entra en vigor el 19 de noviembre de 2026, conforme a su disposición final séptima, aunque establece períodos transitorios para la adaptación de determinados instrumentos de igualdad retributiva y un calendario escalonado para el cumplimiento de las nuevas obligaciones de información salarial.

La reforma completa la transposición de la Directiva (UE) 2019/1152, relativa a unas condiciones laborales transparentes y previsibles, e incorpora la Directiva (UE) 2023/970, sobre igualdad de retribución entre mujeres y hombres por un mismo trabajo o un trabajo de igual valor.

Para ello, modifica el Estatuto de los Trabajadores, el Real Decreto 902/2020, de igualdad retributiva, la Ley 3/2023, de Empleo, el Real Decreto 723/2026, sobre condiciones laborales transparentes y previsibles, la Ley sobre Infracciones y Sanciones en el Orden Social y la Ley de Contratos del Sector Público.

TS. Recargo de prestaciones: su naturaleza sui generis determina que la superación del plazo máximo del expediente iniciado de oficio se considere resuelto por silencio administrativo negativo

Recargo de prestaciones

Recargo de prestaciones por falta de medidas de seguridad. Superación del plazo máximo del expediente administrativo iniciado de oficio (135 días). Efectos.

La complejidad de la figura del recargo prestacional obliga a mantener su naturaleza sui generis, que cumple funciones tanto sancionadoras como indemnizatorias, lo que explica su compatibilidad tanto con las sanciones administrativas como con la responsabilidad civil derivada del mismo accidente de trabajo o enfermedad profesional. No hay que olvidar que el artículo 25 de la LPAC de 2015 diferencia: A) Procedimientos de los que pueda derivarse el reconocimiento o la constitución de derechos u otras situaciones jurídicas favorables, en los que opera el silencio administrativo negativo. B) Procedimientos en que la Administración ejercite potestades sancionadoras o de intervención, susceptibles de producir efectos desfavorables o de gravamen, en los que se produce la caducidad. El expediente administrativo de recargo prestacional se incluye en el primer supuesto porque puede conllevar el reconocimiento de derechos a favor del trabajador accidentado, que no debe verse perjudicado por la inactividad de la Administración pública.

El SMI de 2027 no tributará en el IRPF: nueva deducción fiscal y eliminación de las retenciones en nómina

El salario mínimo interprofesional (SMI) de 2027, fijado en 18.004 euros anuales, quedará libre de tributación efectiva en el IRPF mediante el incremento de la deducción por obtención de rendimientos del trabajo. La medida también beneficiará a las personas trabajadoras con salarios superiores al mínimo, hasta un determinado umbral de ingresos, y evitará que quienes perciban el SMI tengan que soportar retenciones en sus nóminas para solicitar posteriormente su devolución.

Así lo establece el el Real Decreto-ley 38/2026, de 17 de noviembre, publicado en el BOE de 18 de noviembre de 2026, que entra en vigor el 19 de noviembre de 2026, si bien las modificaciones relativas al IRPF y a su sistema de retenciones producirán efectos desde el 1 de enero de 2027.

La reforma responde a la necesidad de impedir que la subida del SMI para 2027, aprobada por el Gobierno mediante el Real Decreto 1013/2026, pendiente de publicación en el BOE, se vea parcialmente neutralizada por la aplicación del impuesto. Para ello, se introducen dos modificaciones complementarias: una en la Ley del IRPF, que incrementa la deducción aplicable a los rendimientos del trabajo, y otra en su Reglamento, que adapta el cálculo de las retenciones.

Selección de jurisprudencia (del 1 al 15 de noviembre de 2026)

Selección de jurisprudencia (del 1 al 15 de noviembre de 2026). Imagen de la entrada a un edificio con columnas